La loi de Poisson : définition, calcul et applications en prépa
Loi de Poisson : définition, formule, espérance, variance, fonction génératrice, approximation binomiale et un exemple résolu pour la prépa et la terminale.
ViragePrépa

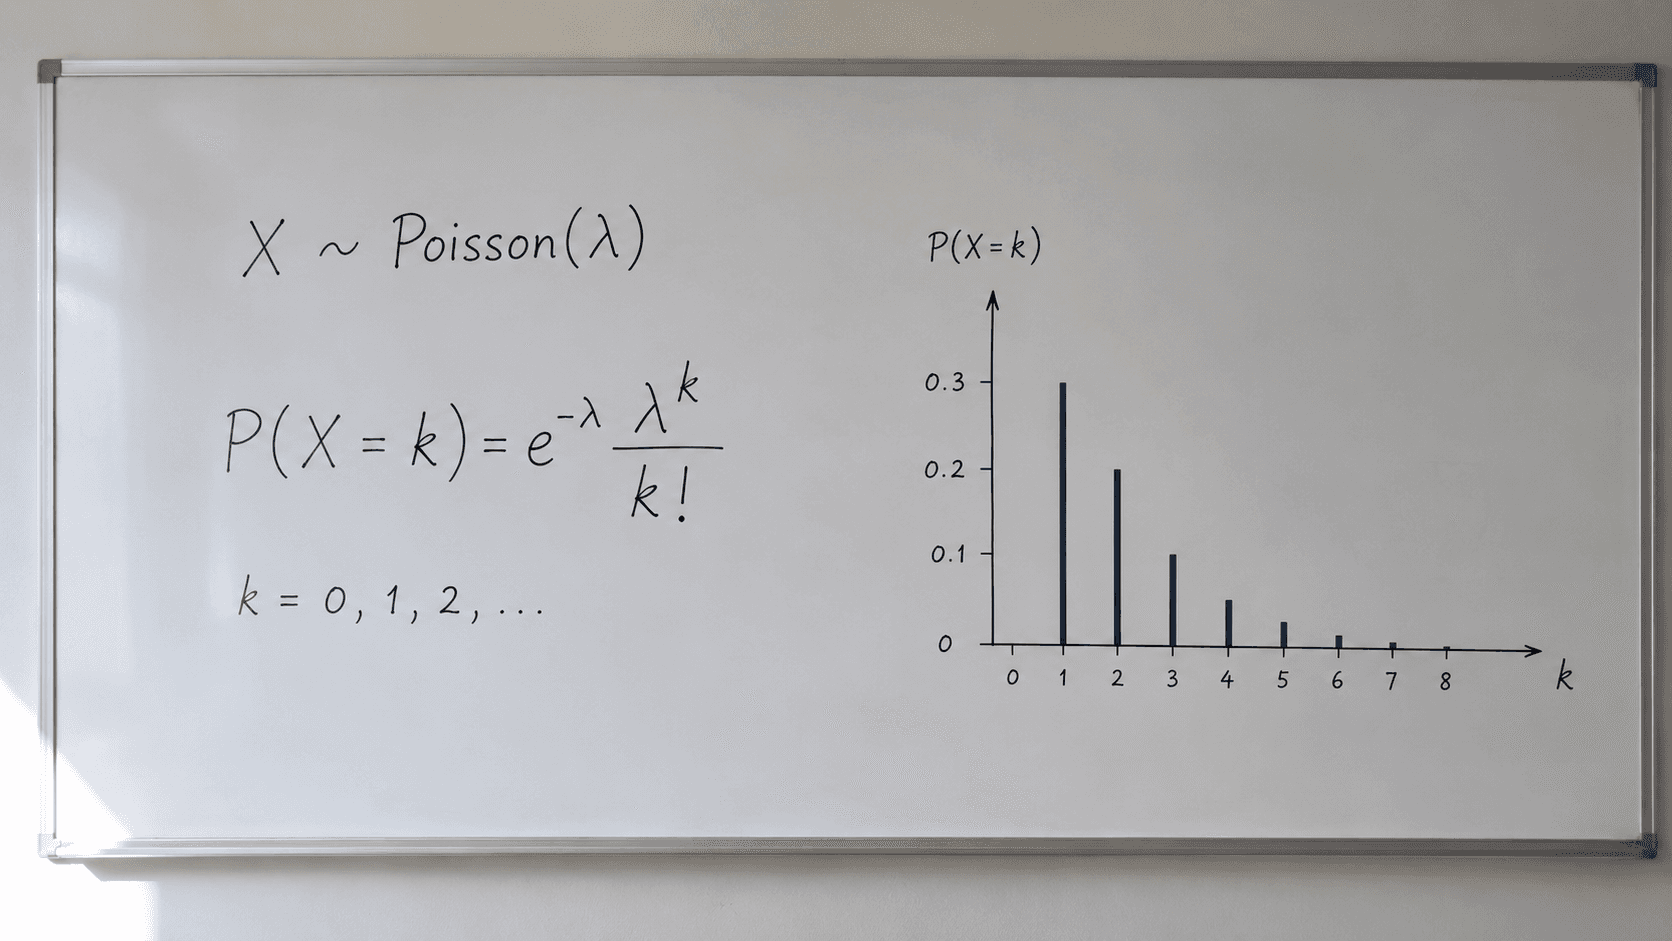
La loi de Poisson décrit le nombre d'événements rares qui se produisent, indépendamment les uns des autres, pendant une durée fixée ou sur une surface donnée. Une variable aléatoire X suit cette loi de paramètre λ > 0 lorsque, pour tout entier naturel k, P(X = k) = (λᵏ / k!) × exp(-λ). Son espérance et sa variance valent toutes deux λ. Elle modélise des appels sur un standard, des pannes de machine, des défauts sur une pièce ou des mutations sur un brin d'ADN. Elle apparaît aussi comme limite de la loi binomiale quand le nombre d'épreuves devient grand et la probabilité de succès petite. Ce cours en donne la définition, les propriétés exigibles et un exemple entièrement résolu.
Ce que modélise la loi de Poisson
Compter des événements rares sur une durée ou une surface
Tu observes un phénomène pendant une heure. Des événements s'y produisent à des instants imprévisibles. Tu ne comptes pas des succès sur un nombre fixé d'essais. Tu comptes des occurrences sur un intervalle.
C'est exactement le cadre de la loi de Poisson. Elle donne la loi du nombre d'événements observés, quand ces événements sont rares, indépendants et de fréquence moyenne stable sur la période étudiée.
Trois hypothèses résument ce cadre. Les événements ne se produisent jamais simultanément. Ce qui se passe sur deux intervalles disjoints est indépendant. Le nombre moyen d'événements est proportionnel à la longueur de l'intervalle.
Un modèle né en 1837
Siméon Denis Poisson publie en 1837 un ouvrage intitulé « Recherches sur la probabilité des jugements en matière criminelle et en matière civile ». Il y étudie la fréquence des condamnations dans les procès. La loi qui porte aujourd'hui son nom y apparaît comme une limite de la loi binomiale.
L'usage originel était donc judiciaire et statistique. Poisson cherchait à décrire des décisions rares dans de grands effectifs de jurys. Le calcul exact des probabilités binomiales était alors hors de portée pour de grands nombres d'épreuves.
Ladislaus Bortkiewicz et la loi des petits nombres
L'ajustement empirique le plus célèbre vient de Ladislaus Bortkiewicz. Dans un ouvrage de 1898 intitulé « Das Gesetz der kleinen Zahlen », il étudie le nombre de soldats tués par un coup de sabot de cheval dans les corps de l'armée prussienne. Les effectifs sont grands et les accidents rares.
Définition rigoureuse et paramètre λ
La définition
Soit λ un réel strictement positif. Une variable aléatoire X à valeurs dans ℕ suit la loi de Poisson de paramètre λ, notée 𝒫(λ), lorsque sa loi est donnée par la formule suivante.
P(X = k) = (λᵏ / k!) × exp(-λ), pour tout k ∈ ℕ
Ici X est la variable aléatoire qui compte les événements, sans unité. L'entier k est la valeur testée, un nombre d'événements, sans unité. Le réel λ > 0 est le paramètre de la loi, exprimé en nombre moyen d'événements par période d'observation. Le symbole k! désigne la factorielle de k, produit des entiers de 1 à k, avec la convention 0! = 1. La quantité exp(-λ) est l'exponentielle de -λ, un nombre réel strictement compris entre 0 et 1.
Certains manuels notent cette exponentielle sous la forme e élevé à la puissance -λ, où e est la base de l'exponentielle népérienne. Les deux écritures sont identiques.
Pourquoi c'est bien une loi de probabilité
Une vérification est attendue en colle. La somme des probabilités doit valoir 1.
Tu reconnais la série exponentielle. Elle donne l'égalité suivante.
Σ (k = 0 à +∞) λᵏ / k! = exp(λ)
Chaque terme λᵏ / k! est le terme général de la série entière de l'exponentielle, évaluée en λ. La somme vaut donc exp(λ). En multipliant par exp(-λ), tu obtiens bien 1.
Interpréter le paramètre λ
Le paramètre λ est le nombre moyen d'événements sur la période d'observation. C'est son seul sens. Il ne s'agit ni d'une probabilité ni d'un effectif maximal.
Une conséquence pratique est essentielle. Si tu changes la durée d'observation, tu changes λ proportionnellement. Deux appels par minute en moyenne donnent λ = 2 sur une minute et λ = 10 sur cinq minutes.
Cette règle de proportionnalité est la plus rentable du chapitre. Beaucoup d'exercices ne testent que cela. Repère l'unité de temps de l'énoncé, puis adapte λ à la fenêtre demandée.
Espérance, variance et fonction génératrice
L'espérance vaut λ
Le calcul de l'espérance repose sur un décalage d'indice. Tu écris la somme définissant E(X), puis tu simplifies k / k! en 1 / (k - 1)!.
E(X) = Σ (k = 0 à +∞) k × (λᵏ / k!) × exp(-λ) = λ
Le terme k = 0 est nul, ce qui autorise le départ à k = 1. Après simplification, tu factorises λ et tu reconnais de nouveau la série exponentielle. La série converge absolument, donc X admet bien une espérance.
La variance vaut aussi λ
Pour la variance, tu calcules d'abord E(X(X - 1)) par le même décalage, sur deux crans cette fois. Tu obtiens E(X(X - 1)) = λ². Donc E(X²) = λ² + λ.
V(X) = E(X²) - E(X)² = λ² + λ - λ² = λ
La variance V(X) mesure la dispersion autour de l'espérance, sans unité ici. L'écart type vaut donc √λ.
L'égalité de l'espérance et de la variance est la propriété caractéristique de la loi de Poisson. Aucune autre loi usuelle du programme ne la vérifie pour tout paramètre. Elle sert de test rapide sur un jeu de données : si la moyenne empirique et la variance empirique sont très éloignées, le modèle poissonnien est douteux.
La fonction génératrice
La fonction génératrice de X est définie comme l'espérance de t élevé à la puissance X. Elle se calcule en une ligne pour la loi de Poisson.
G(t) = Σ (k = 0 à +∞) tᵏ × (λᵏ / k!) × exp(-λ) = exp(λ(t - 1))
La variable t est un réel quelconque, sans unité. La somme est une série entière en t, convergente pour tout réel t. Le passage à la forme fermée utilise Σ (λt)ᵏ / k! = exp(λt).
Cette fonction est un outil de démonstration très efficace. Tu retrouves l'espérance par G'(1) et la variance par G''(1) + G'(1) - G'(1)². Ici G'(t) = λ exp(λ(t - 1)), donc G'(1) = λ.
Mode et allure de la distribution
La distribution monte puis descend. Le rapport de deux probabilités consécutives vaut P(X = k + 1) / P(X = k) = λ / (k + 1). Ce rapport dépasse 1 tant que k + 1 < λ.
Le mode est donc la partie entière de λ en général. Quand λ est entier, deux valeurs sont également les plus probables : λ - 1 et λ. Ce point tombe régulièrement en question de cours.
Stabilité par somme et propriétés à retenir
La somme de deux lois de Poisson indépendantes
C'est la propriété la plus utilisée en exercice. Soient X de loi 𝒫(λ) et Y de loi 𝒫(μ), indépendantes. Alors leur somme suit encore une loi de Poisson.
X + Y suit la loi 𝒫(λ + μ)
Les paramètres λ et μ sont deux réels strictement positifs, en nombre moyen d'événements. La démonstration passe soit par un produit de convolution, soit par les fonctions génératrices. Cette seconde voie est immédiate : exp(λ(t - 1)) × exp(μ(t - 1)) = exp((λ + μ)(t - 1)).
L'hypothèse d'indépendance est indispensable. Sans elle, la conclusion tombe. Un correcteur vérifie systématiquement que tu l'as écrite.
Le conditionnement par la somme
Un résultat classique complète le précédent. Avec les mêmes hypothèses, conditionnellement à l'événement X + Y = n, la variable X suit une loi binomiale de paramètres n et λ / (λ + μ).
Tableau récapitulatif
Élément | Résultat | Condition ou cas d'usage |
|---|---|---|
Loi | P(X = k) = (λᵏ / k!) × exp(-λ) | k ∈ ℕ, λ > 0 |
Support | ℕ tout entier | variable discrète non bornée |
Espérance | E(X) = λ | nombre moyen d'événements |
Variance | V(X) = λ | écart type √λ |
Écart type | σ = √λ | dispersion autour de λ |
Fonction génératrice | G(t) = exp(λ(t - 1)) | t réel quelconque |
Mode | partie entière de λ | deux modes si λ entier |
Somme | X + Y suit 𝒫(λ + μ) | X et Y indépendantes |
Conditionnement | X sachant X + Y = n suit ℬ(n, λ/(λ+μ)) | X et Y indépendantes |
Approximation | ℬ(n, p) proche de 𝒫(np) | n grand, p petit, np modéré |
Temps d'attente | loi exponentielle de paramètre λ | processus de Poisson |
Files d'attente | arrivées de clients, appels | flux indépendants et stationnaires |
Fiabilité | pannes, défaillances | taux constant sur la période |
Contrôle qualité | défauts par lot ou par surface | défauts rares et dispersés |
Biologie | mutations, colonies sur boîte | événements indépendants et rares |
L'approximation de la loi binomiale
Le résultat limite
L'approximation est l'origine historique de la loi. Soit une suite de lois binomiales ℬ(n, pₙ) telles que n × pₙ tende vers λ quand n tend vers l'infini. Alors les probabilités binomiales convergent vers les probabilités de Poisson.
C(n, k) pₙᵏ (1 - pₙ)ⁿ⁻ᵏ → (λᵏ / k!) × exp(-λ) quand n → +∞
Ici n est le nombre d'épreuves, un entier. Le réel pₙ ∈ ]0, 1[ est la probabilité de succès à chaque épreuve. Le coefficient C(n, k) est le nombre de combinaisons de k éléments parmi n. Le paramètre limite λ vaut la limite du produit n × pₙ.
La démonstration se mène à k fixé. Tu développes le coefficient binomial, tu isoles nᵏ pₙᵏ, puis tu passes à la limite dans (1 - pₙ)ⁿ à l'aide du logarithme.
Les conditions usuelles d'application
En pratique, l'approximation s'utilise avec des seuils empiriques. Les conditions couramment retenues sont n grand, p petit et np d'ordre modéré. Les valeurs numériques les plus répandues sont n ≥ 30, p ≤ 0,1 et np ≤ 10.
Ces seuils sont des conventions de calcul, pas des théorèmes. Des ouvrages retiennent n ≥ 50 ou np ≤ 5. Un énoncé de concours précise en général le seuil qu'il retient, et c'est celui-là que tu appliques.
Ce que l'approximation apporte
Le gain est calculatoire. Une probabilité binomiale avec n = 10 000 demande de manipuler des coefficients gigantesques. La formule de Poisson ne demande qu'une puissance et une factorielle.
Le gain est aussi conceptuel. L'approximation explique pourquoi tant de comptages réels suivent une loi de Poisson. Un grand nombre d'occasions indépendantes, chacune très peu probable, produit ce profil.
Processus de Poisson et loi exponentielle
Du comptage au processus
Le processus de Poisson est le modèle dynamique associé. On note N(t) le nombre d'événements survenus entre 0 et t. Le paramètre λ devient une intensité, exprimée en nombre d'événements par unité de temps.
N(t) suit la loi 𝒫(λt), pour tout t > 0
Ici t est la durée d'observation, en unité de temps de l'énoncé. L'intensité λ > 0 s'exprime en événements par unité de temps. Le produit λt est donc sans unité, et c'est le nombre moyen d'événements sur [0, t].
Les accroissements sur des intervalles disjoints sont indépendants. Cette propriété définit le processus autant que la loi de N(t).
Les temps d'attente suivent une loi exponentielle
Le lien avec la loi exponentielle est direct. Soit T le temps d'attente du premier événement. L'événement T > t signifie qu'aucun événement n'a eu lieu avant t.
P(T > t) = P(N(t) = 0) = exp(-λt)
Tu reconnais la fonction de survie de la loi exponentielle de paramètre λ. Donc T suit la loi exponentielle de paramètre λ, et E(T) = 1 / λ.
Un exemple entièrement résolu
L'énoncé et le calcul du paramètre
Un service d'assistance reçoit en moyenne 36 appels par heure. Les appels sont supposés indépendants et de fréquence stable. On note X le nombre d'appels reçus pendant une tranche de cinq minutes.
Les questions sont les suivantes. Quelle est la loi de X ? Quelle est la probabilité de ne recevoir aucun appel sur cinq minutes ? Quelle est la probabilité d'en recevoir au moins trois ? Quelle est la probabilité d'en recevoir exactement neuf sur un quart d'heure ?
Le cadre correspond au modèle poissonnien. Les appels sont des événements ponctuels, indépendants, de fréquence moyenne stable. La variable X compte des occurrences sur une durée fixée.
La moyenne est de 36 appels par heure, soit 36 / 60 = 0,6 appel par minute. Sur cinq minutes, le nombre moyen vaut 0,6 × 5 = 3. Donc X suit la loi 𝒫(3).
Aucun appel, puis au moins trois appels
Tu appliques la formule avec k = 0. La factorielle 0! vaut 1 et λ⁰ vaut 1.
P(X = 0) = (3⁰ / 0!) × exp(-3) = exp(-3) ≈ 0,0498
La valeur arrondie est 0,0498, soit environ 5 %.
Le calcul direct de P(X ≥ 3) demanderait une somme infinie. Tu passes par l'événement contraire, qui ne comporte que trois termes.
P(X ≥ 3) = 1 - P(X = 0) - P(X = 1) - P(X = 2)
Tu calcules chaque terme. P(X = 0) = exp(-3). P(X = 1) = 3 exp(-3). P(X = 2) = (9 / 2) exp(-3) = 4,5 exp(-3).
La somme des trois vaut (1 + 3 + 4,5) exp(-3) = 8,5 × 0,0497871 ≈ 0,4232.
Donc P(X ≥ 3) ≈ 1 - 0,4232 = 0,5768. Environ 58 % des tranches de cinq minutes comportent au moins trois appels.
Exactement neuf appels sur un quart d'heure
La fenêtre change, donc le paramètre change. Sur quinze minutes, le nombre moyen vaut 0,6 × 15 = 9. La variable Y comptant les appels sur ce quart d'heure suit la loi 𝒫(9).
P(Y = 9) = (9⁹ / 9!) × exp(-9) ≈ 0,1318
Le détail du calcul est le suivant. On a 9⁹ = 387 420 489 et 9! = 362 880, donc le quotient vaut environ 1 067,6. Avec exp(-9) ≈ 1,2341 × 10⁻⁴, le produit donne environ 0,1318.
Une remarque de contrôle est utile. Comme λ = 9 est entier, les deux modes sont 8 et 9. La valeur trouvée est donc bien la probabilité maximale, partagée avec P(Y = 8).
Vérification par la loi binomiale
Une variante fréquente demande de comparer avec un modèle binomial. Suppose que 500 clients puissent appeler pendant la tranche de cinq minutes, chacun avec la probabilité 0,006, indépendamment.
Le nombre d'appels Z suit alors la loi ℬ(500 ; 0,006), et np = 3. Les conditions usuelles sont remplies, puisque n ≥ 30, p ≤ 0,1 et np ≤ 10.
Le calcul exact donne P(Z = 0) = 0,994⁵⁰⁰ ≈ 0,0493. L'approximation de Poisson donnait 0,0498. L'écart est de l'ordre de 1 %, ce qui valide l'usage du modèle poissonnien.
Erreurs classiques, place au programme et applications
Les erreurs fréquentes en colle et en copie
La première erreur est l'oubli de la proportionnalité de λ. Le paramètre change avec la durée ou la surface d'observation, et l'énoncé ne le rappelle pas toujours.
La deuxième est la confusion entre λ et une probabilité. Le paramètre peut valoir 12 ou 0,3, il n'est pas borné par 1.
La troisième porte sur la somme. Additionner les paramètres sans avoir justifié l'indépendance coûte des points, même si le résultat final est juste.
La quatrième est l'oubli du facteur exp(-λ) dans les calculs intermédiaires. Le factoriser dès le départ réduit le risque.
La place de la notion au programme et aux concours
En MPSI, PCSI et PTSI, le cours de probabilités de première année est construit sur les univers finis. La loi de Poisson, dont le support est infini, y est donc hors du cadre principal. Les programmes de mathématiques des classes préparatoires scientifiques sont publiés par le ministère au Bulletin officiel, et c'est la référence à consulter pour l'année en cours.
En deuxième année scientifique, le chapitre des variables aléatoires discrètes à support infini installe la loi de Poisson avec ses moments, sa fonction génératrice et la stabilité par somme. Les filières BCPST et ECG traitent également les variables aléatoires discrètes et les lois usuelles, avec des accents différents sur la statistique et la modélisation.
Vérifie le périmètre exact dans le programme de ta propre filière avant un concours. Les arrêtés de programme et leurs annexes sont accessibles sur le Bulletin officiel et sur les pages du ministère.
Les applications concrètes
Les files d'attente sont le domaine le plus visible. Arrivées de clients à un guichet, requêtes sur un serveur, appels sur un standard : le modèle poissonnien décrit le flux, et les temps entre arrivées suivent des lois exponentielles.
La fiabilité industrielle en est un autre usage. Le nombre de pannes d'un équipement sur une période donnée se modélise par une loi de Poisson quand le taux de défaillance reste constant.
Le contrôle qualité s'appuie sur le même cadre. Nombre de défauts par mètre de tissu, par plaque de verre ou par lot de composants : les défauts sont rares et dispersés, ce qui correspond aux hypothèses du modèle.
En biologie, la loi sert à compter des mutations sur une longueur d'ADN ou des colonies bactériennes sur une boîte de culture. En physique, elle décrit le nombre de désintégrations d'une source radioactive pendant un intervalle de temps, et le bruit de comptage associé.
Conclusion
La loi de Poisson tient dans une formule et dans deux nombres. La formule est P(X = k) = (λᵏ / k!) × exp(-λ). Les deux nombres sont l'espérance et la variance, égales toutes les deux à λ. Le reste du chapitre se déduit de ce socle.
La fonction génératrice exp(λ(t - 1)) démontre la stabilité par somme en une ligne. L'approximation de la loi binomiale explique l'origine du modèle et sa présence dans tant de comptages réels. Le processus de Poisson et la loi exponentielle en donnent la version dynamique. Ces trois prolongements couvrent la quasi-totalité des questions posées aux concours.
Ce qui fait la différence en copie tient à peu de choses. Adapter λ à la fenêtre d'observation. Justifier l'indépendance avant d'additionner les paramètres. Passer par l'événement contraire pour les inégalités. Vérifier que ta variance vaut bien λ.
Travaille tes concours avec un mentor et transforme ces connaissances en points, avec ViragePrépa.




Cet article vous concerne ? Parlons-en 15 minutes.
On analyse la situation de l'élève et on vous dit franchement où il peut viser. Gratuit · Sans engagement · 7j/7