La stagflation : définition, causes et débats
La stagflation désigne la combinaison durable d'une inflation élevée, d'une croissance faible ou nulle et d'un chômage important.
ViragePrépa

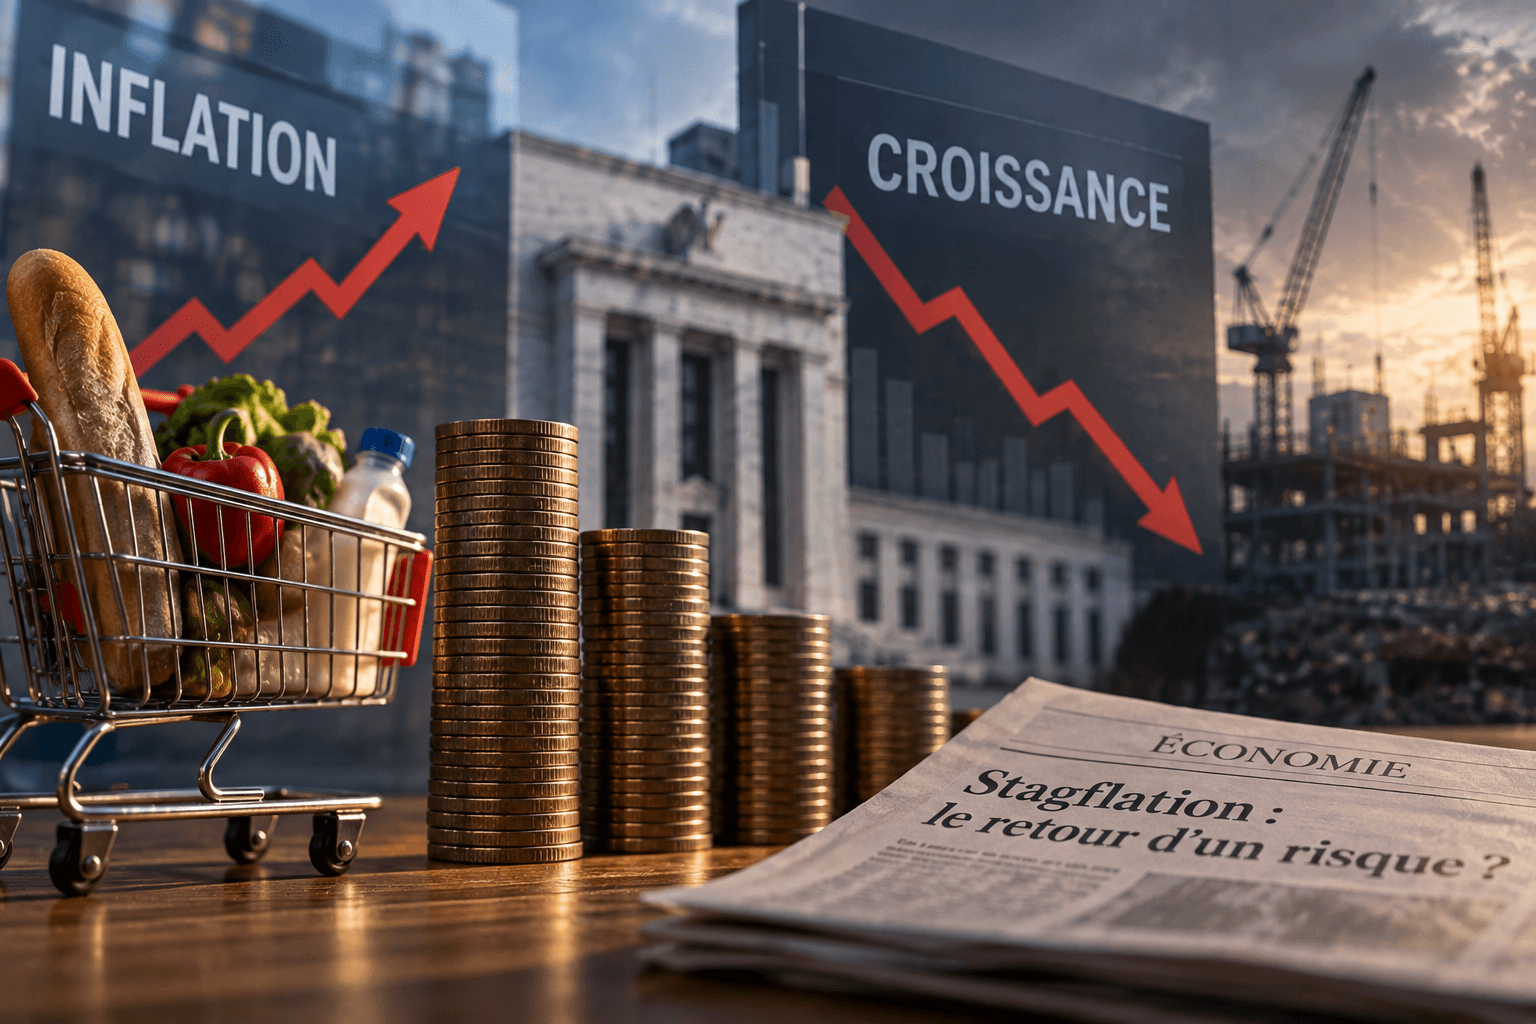
La stagflation désigne la combinaison durable d'une inflation élevée, d'une croissance faible ou nulle et d'un chômage important. Les trois maux frappent ensemble, alors que la théorie dominante des années 1960 les croyait alternatifs. Le mot apparaît le 17 novembre 1965 chez le député britannique Iain Macleod, devant la Chambre des communes. Les années 1970 lui donnent un contenu empirique, aux États-Unis comme en Europe. Le phénomène oblige la théorie à réviser ses outils, à commencer par la courbe de Phillips. Depuis 2021, le terme revient dans les discussions sur l'inflation post-pandémique.
Qu'est-ce que la stagflation
Trois maux réunis au lieu d'un seul
La stagflation n'est pas un concept unique et codifié. C'est un diagnostic composite. Il associe une hausse rapide du niveau général des prix, une activité atone et un chômage élevé ou en progression.
Aucun seuil chiffré ne fait consensus pour la déclarer, ce qui explique une partie des désaccords. Certains économistes exigent une récession franche, d'autres une croissance nettement inférieure au rythme potentiel.
L'origine du mot chez Iain Macleod en 1965
Le 17 novembre 1965, Iain Macleod prend la parole aux Communes sur les affaires économiques. Il y décrit le pire des deux mondes, avec l'inflation et la stagnation réunies au lieu d'une seule des deux.
Il parle d'une « sorte de situation de stagflation », selon le compte rendu officiel des débats de la Chambre des communes. Le terme est un mot-valise qui soude stagnation et inflation. Il circule d'abord lentement, puis s'impose après 1973.
Pourquoi la stagflation a constitué une rupture théorique
La courbe de Phillips de 1958
En 1958, l'économiste néo-zélandais Alban William Phillips publie une étude statistique sur le Royaume-Uni. Il examine la relation entre le taux de chômage et le taux de variation des salaires nominaux, de 1861 à 1957. Il met en évidence une relation inverse et apparemment stable.
La mécanique repose sur la tension du marché du travail, les salaires nominaux accélérant quand le chômage est bas. Ces travaux sont ensuite reformulés en termes d'inflation des prix, et Paul Samuelson et Robert Solow en proposent en 1960 une lecture en menu de choix.
Un arbitrage devenu boussole de politique économique
Cette lecture s'accorde avec la synthèse keynésienne de l'après-guerre, où la demande globale devient le levier central. Une relance soutient l'activité, réduit le chômage et pousse les prix. Une politique restrictive produit l'effet symétrique.
L'arbitrage suppose une relation stable dans le temps et des comportements qui ne se déforment pas quand la politique change. Ces deux hypothèses deviendront les cibles principales des critiques.
L'invalidation par les faits dans les années 1970
Les années 1970 produisent des observations qui ne se placent plus sur la courbe. Aux États-Unis, l'inflation annuelle mesurée par l'indice des prix à la consommation atteint 11,1 % en 1974. Cette série est publiée par la Banque fédérale de réserve de Minneapolis, à partir de l'indice du Bureau of Labor Statistics.
Dans le même temps, le chômage américain atteint 9,0 % en mai 1975, selon le Bureau of Labor Statistics. Inflation et chômage montent donc ensemble. Une relation empirique qui servait de guide cesse de fournir un arbitrage exploitable.
Les explications concurrentes de la stagflation
L'explication par le choc d'offre pétrolier
Le premier choc démarre avec l'embargo décidé le 19 octobre 1973 et levé en mars 1974. Le prix du baril passe d'environ 2,90 dollars avant l'embargo à 11,65 dollars en janvier 1974, selon la Réserve fédérale.
Le mécanisme est direct. Le renchérissement de l'énergie augmente les coûts dans presque toutes les branches. Les prix montent et la production recule. Un choc d'offre négatif déplace ainsi inflation et chômage dans le même sens.
Le second choc suit la révolution iranienne. La production iranienne recule de 4,8 millions de barils par jour en janvier 1979, soit 7 % de la production mondiale, selon la Réserve fédérale. Les prix du pétrole doublent entre avril 1979 et avril 1980.
Une objection revient toutefois. L'inflation américaine accélérait déjà avant octobre 1973. La Réserve fédérale rappelle que les prix de gros industriels progressaient à plus de 10 % en rythme annuel au milieu de 1973.
Friedman, Phelps et les anticipations adaptatives
Milton Friedman et Edmund Phelps formulent leur critique avant les chocs, à la fin des années 1960. Ils raisonnent sur les anticipations d'inflation, les salariés négociant un salaire réel et non un salaire nominal.
Le raisonnement se déroule en deux temps. Une inflation non anticipée réduit d'abord le salaire réel et fait baisser le chômage. Puis les agents révisent leurs anticipations à partir de l'inflation passée, réclament des hausses compensatrices, et le chômage remonte.
Friedman en tire la notion de taux de chômage naturel, compatible avec une inflation stable et déterminé par des facteurs réels. La courbe de Phillips de long terme devient verticale à ce niveau. Maintenir le chômage en dessous supposerait une inflation toujours plus rapide.
Lucas et les anticipations rationnelles
Robert Lucas radicalise l'argument au début des années 1970. Les agents n'extrapolent pas seulement le passé, ils utilisent toute l'information disponible, y compris la règle de politique suivie.
Dans ce cadre, seules les variations non anticipées de la politique monétaire agissent sur la production. Thomas Sargent et Neil Wallace en tirent en 1975 une proposition d'inefficacité des politiques. Lucas ajoute en 1976 que les relations estimées se déforment quand la politique change.
Rigidités, indexation et conflit de répartition
Un quatrième groupe insiste sur les institutions du marché du travail. Les salaires nominaux sont rigides à la baisse. Des mécanismes d'indexation transmettent l'inflation passée aux salaires, et le choc se propage durablement.
C'est la boucle prix-salaires. Les analyses en termes de conflit de répartition y ajoutent une dimension distributive. Salariés et entreprises cherchent chacun à préserver leur part du revenu, et l'inflation arbitre ce conflit.
Olivier Blanchard et Jordi Galí comparent en 2007 les chocs pétroliers. Selon leur analyse, la rigidité du salaire réel expliquerait une partie de l'écart entre les années 1970 et les années 2000.
Le tableau ci-dessous résume les principales explications et leurs objections.
Explication | Auteurs et repères | Mécanisme central | Ce qu'elle éclaire | Objection formulée |
|---|---|---|---|---|
Choc d'offre pétrolier | Chocs de 1973 et de 1979 | Hausse du coût d'un intrant généralisé, prix en hausse et production en baisse | La simultanéité brutale de 1974 et de 1980 | L'inflation accélérait déjà avant octobre 1973 |
Anticipations adaptatives | Milton Friedman et Edmund Phelps, fin des années 1960 | Révision des anticipations sur l'inflation passée, courbe verticale de long terme | Le déplacement progressif de la relation vers le haut | Formation des anticipations jugée trop simple |
Anticipations rationnelles | Robert Lucas, années 1970 ; Sargent et Wallace, 1975 | Seules les surprises monétaires agissent sur la production réelle | L'échec des relances annoncées et répétées | Hypothèse d'information très exigeante |
Rigidités et indexation | Analyses néo-keynésiennes ; Blanchard et Galí, 2007 | Rigidité des salaires et boucle prix-salaires qui propagent le choc | La persistance de l'inflation après le choc initial | Rôle variable selon les institutions nationales |
Conflit de répartition | Analyses post-keynésiennes | Lutte pour la part du revenu entre salaires et profits, arbitrée par les prix | La dimension sociale et distributive de l'inflation | Conflit difficile à mesurer directement |
Hystérèse du chômage | Blanchard et Summers, 1986 | Le chômage durable détruit du capital humain et s'auto-entretient | Le chômage élevé maintenu après la désinflation | Portée empirique encore débattue |
Les épisodes historiques des années 1970
La fin de Bretton Woods et le désancrage monétaire
Le 15 août 1971, le président Nixon suspend la convertibilité du dollar en or. Le taux fixe de 35 dollars l'once cesse de s'appliquer, selon la Réserve fédérale. La décision est prise lors d'une réunion à Camp David, du 13 au 15 août 1971.
Le plan comprend aussi un gel des salaires et des prix de quatre-vingt-dix jours et une surtaxe de 10 % sur les importations. L'accord Smithsonian tente ensuite de sauver les parités fixes, mais les changes flottent à partir de 1973.
Les chiffres américains de la décennie
Les taux d'inflation ci-dessous proviennent de la série d'indice des prix à la consommation de la Banque fédérale de réserve de Minneapolis. Les taux de chômage viennent du Bureau of Labor Statistics.
Année | Inflation annuelle, indice des prix à la consommation, États-Unis | Repère de chômage, États-Unis | Contexte |
|---|---|---|---|
1972 | 3,3 % | Avant-choc | Fin de Bretton Woods |
1974 | 11,1 % | Montée rapide du chômage | Premier choc pétrolier |
1975 | 9,1 % | 9,0 % en mai 1975 | Récession et forte inflation |
1979 | 11,3 % | 6,0 % en décembre 1979 | Second choc pétrolier |
1980 | 13,5 % | 7,2 % en décembre 1980 | Pic d'inflation |
1982 | 6,1 % | 10,8 % en novembre et décembre 1982 | Désinflation et récession |
1983 | 3,2 % | Recul progressif | Sortie de la désinflation |
En 1974 et 1975, inflation et chômage montent de concert. En 1982, l'inflation recule fortement pendant que le chômage atteint son sommet.
L'Europe et la France
Les économies européennes importent l'essentiel de leur pétrole. Le choc de 1973 s'y traduit par une dégradation des termes de l'échange. Les analyses institutionnelles y ajoutent le rôle des mécanismes d'indexation des salaires.
La France sort alors de la période de forte croissance de l'après-guerre. Le chômage s'installe durablement et l'inflation reste élevée plusieurs années. Les séries longues sont publiées par l'Insee et par Eurostat.
Le tournant Volcker de 1979 et le coût de la désinflation
Le changement de doctrine d'octobre 1979
Paul Volcker prend la tête de la Réserve fédérale en août 1979. Le 6 octobre 1979, la banque centrale annonce un changement de méthode. Elle cible désormais le volume des réserves bancaires plutôt que directement le taux d'intérêt.
La conséquence pratique est une forte volatilité des taux. Le taux des fonds fédéraux atteint un sommet d'environ 20 % à la fin de 1980, selon la Réserve fédérale. Ce tournant est souvent présenté comme une application des thèses monétaristes, une lecture discutée.
La désinflation et son coût social
Les résultats sur les prix sont rapides à l'échelle d'une décennie. L'inflation américaine culmine à 11,6 % en mars 1980, selon la Réserve fédérale. Elle revient à 6,1 % au début de 1982, puis à 3,7 % l'année suivante.
Le coût en emploi est lui aussi documenté. Le chômage américain atteint 10,8 % à la fin de 1982, selon le Bureau of Labor Statistics. La récession touche son point bas en juillet 1982, selon la Réserve fédérale.
Crédibilité, règles et désinflation compétitive
Une famille d'analyses tire de cet épisode une leçon sur la crédibilité. Finn Kydland et Edward Prescott formulent en 1977 le problème d'incohérence temporelle. Robert Barro et David Gordon prolongent en 1983 avec un cadre de réputation de la banque centrale.
Une banque centrale qui peut surprendre les agents sera anticipée comme telle, ce qui produit plus d'inflation sans gain d'emploi. L'indépendance et les règles sont alors présentées comme des réponses possibles.
En France, la stratégie dite de désinflation compétitive est associée aux orientations des années 1980. Elle combine le maintien de la parité du franc dans le système monétaire européen et la modération des coûts salariaux. Ses effets sur l'emploi et sur la compétitivité font l'objet d'appréciations opposées.
Les débats contemporains depuis 2021
Ce que montrent les chiffres publiés
Aux États-Unis, l'inflation annuelle passe de 1,2 % en 2020 à 4,7 % en 2021, puis 8,0 % en 2022, selon la série de la Banque fédérale de réserve de Minneapolis. Elle revient ensuite à 4,1 % en 2023, 2,9 % en 2024 et 2,6 % en 2025.
L'indice des prix à la consommation américain progresse de 3,4 % sur douze mois en juillet 2026, selon le Bureau of Labor Statistics. Le taux de chômage américain s'établit à 4,1 % en août 2026, selon la même source.
En zone euro, l'inflation annuelle mesurée par l'indice des prix à la consommation harmonisé atteint 2,9 % en juillet 2026, selon Eurostat. L'estimation rapide pour août 2026 est de 3,3 %, avec une composante énergie à 14,3 % sur un an.
En France, le taux de chômage au sens du Bureau international du travail s'élève à 8,1 % au premier trimestre 2026, selon l'Insee. Il était de 7,9 % au quatrième trimestre 2025 et de 7,4 % au premier trimestre 2025, la donnée la plus récente restant provisoire.
L'argument de ceux qui parlent de stagflation
Une première lecture insiste sur la simultanéité observée à partir de 2022. L'inflation dépasse alors largement les cibles des banques centrales dans les pays développés. La croissance ralentit et le pouvoir d'achat recule dans plusieurs économies.
Elle y voit un choc d'offre comparable dans sa nature à celui de 1973, avec l'énergie, l'alimentation et le transport maritime qui renchérissent ensemble. La composante énergie à 14,3 % sur un an publiée par Eurostat pour août 2026 est mobilisée dans ce sens.
L'argument de ceux qui la contestent
Une seconde lecture conteste l'emploi du terme. Elle observe que le chômage est resté bas dans plusieurs économies développées pendant la poussée inflationniste. Le taux américain de 4,1 % en août 2026, publié par le Bureau of Labor Statistics, est cité à l'appui.
Cette lecture rappelle aussi l'échelle des chiffres des années 1970. Une inflation de 13,5 % en 1980 et un chômage de 10,8 % en 1982 relèvent d'un autre ordre de grandeur. Elle propose plutôt de parler de poussée inflationniste liée à la sortie de pandémie.
Chocs énergétiques, chocs logistiques et demande
Trois familles d'explications coexistent. La première insiste sur les prix de l'énergie et sur les tensions sur les marchés du gaz et du pétrole. La deuxième met en avant les ruptures de chaînes d'approvisionnement après 2020.
La troisième souligne le rôle du soutien budgétaire et monétaire, une demande soutenue rencontrant une offre contrainte. Chaque famille dispose de travaux empiriques et d'objections, et les pondérations varient selon les auteurs.
Les politiques face à une stagflation et le dilemme des banques centrales
Un dilemme d'instruments
La difficulté centrale tient aux instruments. Ceux qui combattent l'inflation aggravent le chômage à court terme. Une hausse des taux directeurs freine le crédit, la demande et l'activité.
À l'inverse, un soutien de la demande peut alimenter la hausse des prix. Les mandats diffèrent d'ailleurs selon les institutions. La Réserve fédérale poursuit un double mandat de stabilité des prix et d'emploi maximal. La Banque centrale européenne vise en priorité la stabilité des prix, avec un objectif de 2 % à moyen terme.
Les réponses du côté de l'offre
Une autre famille de réponses cible l'offre, avec la diversification énergétique, les investissements de capacité et les mesures de concurrence. Leur horizon d'effet est long.
Les politiques de revenus, qui visent à limiter la propagation du choc par les salaires et par les marges, figurent aussi dans cette boîte à outils. Leur efficacité est débattue.
Mobiliser la stagflation en dissertation
La fiche d'auteurs à connaître
Retiens Alban William Phillips en 1958 pour la relation initiale, puis Paul Samuelson et Robert Solow en 1960 pour la lecture en menu de choix.
Ajoute Milton Friedman et Edmund Phelps à la fin des années 1960 pour les anticipations adaptatives et le taux de chômage naturel. Ajoute Robert Lucas dans les années 1970 pour les anticipations rationnelles et pour la critique des modèles estimés.
Complète avec Kydland et Prescott en 1977 puis Barro et Gordon en 1983 sur la crédibilité. Termine par Blanchard et Summers en 1986 sur l'hystérèse.
Les mécanismes à nommer avec précision
La boucle prix-salaires désigne l'enchaînement par lequel la hausse des prix nourrit celle des salaires, qui nourrit à son tour celle des prix. Les mécanismes d'indexation la renforcent.
La désinflation compétitive associe le maintien de la parité de la monnaie et la modération des coûts salariaux, pour gagner en compétitivité par les prix relatifs. Son bilan fait l'objet d'appréciations divergentes.
La crédibilité de la banque centrale désigne sa capacité à rendre crédible son engagement de long terme, par son mandat, par des règles et par l'indépendance. Son effet sur le coût de la désinflation reste discuté.
FAQ
Conclusion
La stagflation reste l'un des sujets les plus rentables du programme d'économie. Elle réunit une définition claire, une rupture théorique nette et un débat toujours ouvert. Elle permet de mobiliser Phillips, Friedman, Phelps et Lucas dans un même raisonnement, puis de les confronter aux données des années 1970.
Sa force pédagogique tient à la discipline qu'elle impose. Chaque affirmation demande un chiffre daté et un producteur identifié. Chaque explication demande d'être exposée avec ses objections. C'est exactement ce qu'attendent les jurys de concours et les correcteurs de colle.
Travaille la notion en trois temps, à savoir la définition, les explications concurrentes et les épisodes historiques. Ajoute une position mesurée sur les discussions ouvertes depuis 2021, appuyée sur les données publiées par les institutions statistiques. Le sujet se réutilise ensuite dans de nombreuses questions voisines, de l'inflation aux politiques monétaires.
Travaille tes concours avec un mentor et transforme ces connaissances en points, avec ViragePrépa.




Cet article vous concerne ? Parlons-en 15 minutes.
On analyse la situation de l'élève et on vous dit franchement où il peut viser. Gratuit · Sans engagement · 7j/7


